Domain fensterhebermotor.de kaufen?
Wir ziehen mit dem Projekt
fensterhebermotor.de um.
Sind Sie am Kauf der Domain
fensterhebermotor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fensterhebermotor.de kaufen?
Auf welcher Seite mehren sich Aufwendungen?
Auf welcher Seite mehren sich Aufwendungen? Sind es die Kosten, die auf der Aktivseite der Bilanz auftauchen, oder sind es die Verbindlichkeiten, die auf der Passivseite erscheinen? Wie wirken sich steigende Aufwendungen auf die Liquidität eines Unternehmens aus? Welche Maßnahmen können ergriffen werden, um die Aufwendungen zu kontrollieren und zu reduzieren? Welche Rolle spielt die Gewinn- und Verlustrechnung bei der Analyse und Überwachung der Aufwendungen? **
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Vitavia Fensterheber automatisch für GewächshäuserVitavia Fensterheber automatisch für Gewächshäuser Produktnummer: 0692602204 Die automatischen Fensteröffner von Vitavia sorgen für die automatische Öffnung und Schließung Ihrer Gewächshausfenster, und zwar stromlos und präzise: Das pflanzliche Wachs im Inneren des Kolbens dehnt sich temperaturabhängig aus und schiebt so das Fenster bis zu 45 cm auf. Auch der Temperaturbereich kann festgelegt, also an Sommer und Winterzeit angepasst werden. Die Heber aus Aluminium sind einfach und ohne Bohrung in das Dachfenster einsetzbar, in verschiedenen Farben erhältlich und passen in alle üblichen Gewächshausfabrikate. Temperaturgestützte automatische Belüftung ohne Strom Öffnungshöhe: ca. 45 cm Hebkraft: ca. 7 kg Maße: 32 cm (L) Herstellerinformationen: E.P.H. Schmidt u. Co GmbH Höfkerstraße 30 44149 Dortmund, DEUTSCHLAND eMail: verkauf@eph-schmidt.de Herstellernr. 36032544,89 €*Versand: 34,99 €Sichere Weiterleitung zum Anbieter
-
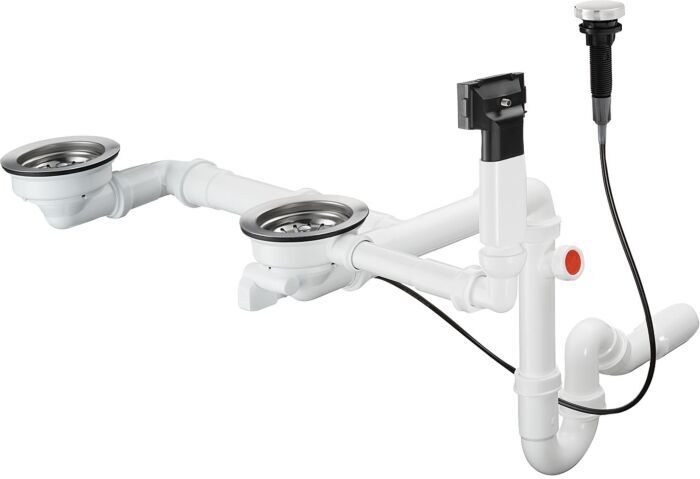
Hansgrohe Ab- und Überlaufgarnitur 43938000 chrom, automatisch, für Doppelbecken Granithansgrohe Ab- und Überlaufgarnitur 43938000bestehend aus Ab- und ÜberlaufgarniturExzenter-AblaufventilSiphonAblaufbedienung des Hauptbeckens durch Drehen am Exzenterbeim Zusatzbecken durch Drücken/Ziehen am SiebkorbDurchmesser 40 / 501 1/2" mit Raumsparablaufbogen und RöhrengeruchverschlussSiebkorbventil 3 1/2"65,99 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Hansgrohe Ab- und Überlaufgarnitur 43937000 chrom, automatisch, für Einzelbecken Granithansgrohe Ab- und Überlaufgarnitur 43937000bestehend aus Ab- und ÜberlaufgarniturExzenter-AblaufventilSiphonAblaufbedienung durch Drehen am ExzenterDurchmesser 40 / 501 1/2" mit Raumsparablaufbogen und RöhrengeruchverschlussSiebkorbventil 3 1/2"43,15 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter


-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **

Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
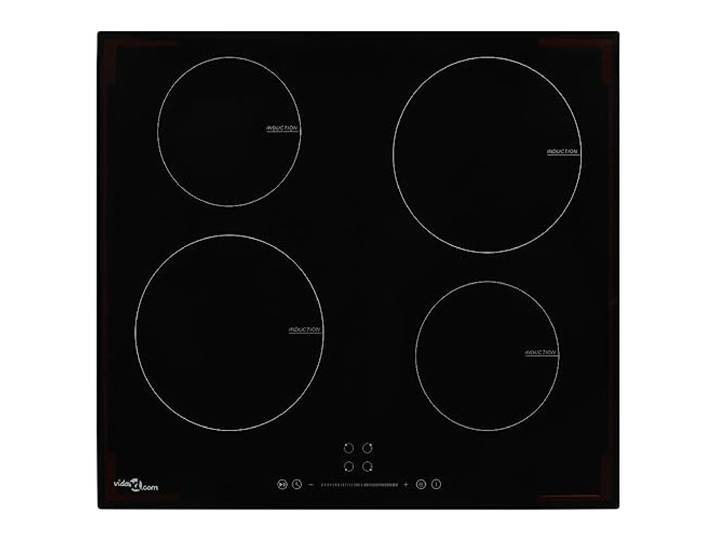
vidaXL Induktionskochfeld, 4 Brenner, Touch-Steuerung, Induktionskochfeld, elektrisch, automatisch, Küche, Haus, 7000 WvidaXL Induktionskochfeld, 4 Brenner, Touch-Steuerung, Induktionskochfeld, elektrisch, automatisch, Küche, Haus, 7000 W. Mit sauberen Symbolen und müheloser Bedienung ist unser integriertes Backblech extrem einfach zu bedienen Das Induktionskochfeld verfügt über eine Touch-Steuerung mit Sensor und 4 automatische Kochplatten mit 9 Kochstufen Das Kochfeld besteht aus hitzebeständigem Glas, das Haltbarkeit und Sicherheit vereint Es enthält 4 Brenner, die einzeln oder gleichzeitig verwendet werden können Mit seinem automatischen Topferkennungssystem funktioniert der Brenner nur bei Erkennung eines Topfes Farbe:Schwarz258,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
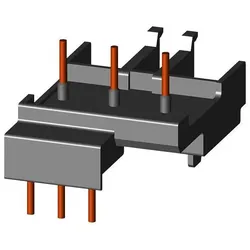
Siemens Verbindungsbaustein 3RA1921-1DA00 elektrisch und mechanischVerbindungsbaustein elektrisch und mechanisch für 3RV2.1/3RV2.2 und 3RT2.1 AC- und DC-Betätigung (Einzelstückverpackung) Einfach, effizient, immer aktuell - der SIRIUS Systembaukasten.7,89 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Vitavia Fensterheber automatisch für GewächshäuserVitavia Fensterheber automatisch für Gewächshäuser Produktnummer: 0692602204 Die automatischen Fensteröffner von Vitavia sorgen für die automatische Öffnung und Schließung Ihrer Gewächshausfenster, und zwar stromlos und präzise: Das pflanzliche Wachs im Inneren des Kolbens dehnt sich temperaturabhängig aus und schiebt so das Fenster bis zu 45 cm auf. Auch der Temperaturbereich kann festgelegt, also an Sommer und Winterzeit angepasst werden. Die Heber aus Aluminium sind einfach und ohne Bohrung in das Dachfenster einsetzbar, in verschiedenen Farben erhältlich und passen in alle üblichen Gewächshausfabrikate. Temperaturgestützte automatische Belüftung ohne Strom Öffnungshöhe: ca. 45 cm Hebkraft: ca. 7 kg Maße: 32 cm (L) Herstellerinformationen: E.P.H. Schmidt u. Co GmbH Höfkerstraße 30 44149 Dortmund, DEUTSCHLAND eMail: verkauf@eph-schmidt.de Herstellernr. 36032544,89 €*Versand: 34,99 €Sichere Weiterleitung zum Anbieter
-
Auf welcher Seite mehren sich Aufwendungen?
Auf welcher Seite mehren sich Aufwendungen? Sind es die Kosten, die auf der Aktivseite der Bilanz auftauchen, oder sind es die Verbindlichkeiten, die auf der Passivseite erscheinen? Wie wirken sich steigende Aufwendungen auf die Liquidität eines Unternehmens aus? Welche Maßnahmen können ergriffen werden, um die Aufwendungen zu kontrollieren und zu reduzieren? Welche Rolle spielt die Gewinn- und Verlustrechnung bei der Analyse und Überwachung der Aufwendungen? **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
Ähnliche Suchbegriffe für Aufwendungen
-
Hansgrohe Ab- und Überlaufgarnitur 43938000 chrom, automatisch, für Doppelbecken Granithansgrohe Ab- und Überlaufgarnitur 43938000bestehend aus Ab- und ÜberlaufgarniturExzenter-AblaufventilSiphonAblaufbedienung des Hauptbeckens durch Drehen am Exzenterbeim Zusatzbecken durch Drücken/Ziehen am SiebkorbDurchmesser 40 / 501 1/2" mit Raumsparablaufbogen und RöhrengeruchverschlussSiebkorbventil 3 1/2"65,99 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Hansgrohe Ab- und Überlaufgarnitur 43937000 chrom, automatisch, für Einzelbecken Granithansgrohe Ab- und Überlaufgarnitur 43937000bestehend aus Ab- und ÜberlaufgarniturExzenter-AblaufventilSiphonAblaufbedienung durch Drehen am ExzenterDurchmesser 40 / 501 1/2" mit Raumsparablaufbogen und RöhrengeruchverschlussSiebkorbventil 3 1/2"43,15 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.